ריבית דריבית במילים פשוטות: למה זמן חשוב יותר מטיפ חם
17.09.26 / 13:58


רבים מאיתנו שומעים על השקעות בבורסה, על קרנות ועל "לנצל את הריבית", אבל מתחילים מהמקום הלא נכון: חיפוש אחרי טיפ חם או מניה שכולם מדברים עליה. בפועל, אחד הרעיונות הבסיסיים ביותר בחינוך פיננסי הוא פשוט בהרבה — והוא נקרא ריבית דריבית.
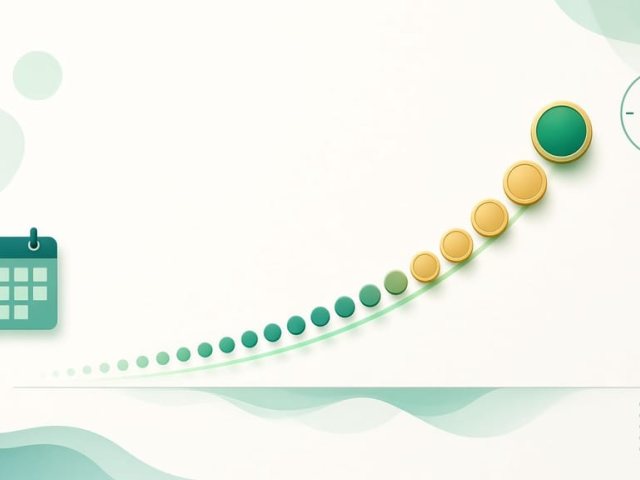
ריבית דריבית מתארת מצב שבו התשואה (או הריבית) לא מחושבת רק על הסכום המקורי, אלא גם על מה שכבר נצבר. במילים אחרות: הכסף ש"עבד" בשנה שעברה יכול להמשיך לעבוד גם השנה, אם משאירים אותו באפיק שצובר תשואה לאורך זמן. זה לא קסם ולא הבטחת רווח; זו מתמטיקה של צבירה לאורך שנים.
למה זה חשוב במיוחד למי שמנהל קריירה עמוסה, משפחה ויומן מלא? כי בגישה חינוכית, היתרון הגדול הוא לעיתים זמן עקביות — לא ניחוש יומיומי. כשמבינים איך צבירה עובדת, קל יותר להבין למה הפקדות קבועות קטנות לאורך שנים יכולות להיראות שונות מאוד מסכום חד־פעמי בלי אופק. זה גם מסביר למה דחייה של שנים עלולה לעלות ביוקר — לא בגלל ש"פספסתם מניה", אלא בגלל שאיבדתם שנים של צבירה אפשרית.
חשוב להפריד בין שלושה דברים שאנשים מערבבים:
- הבנת המושג — איך ריבית דריבית עובדת על הנייר.
- בחירת מוצר — קרן, פיקדון, מסלול פנסיוני או כל מכשיר אחר — זה כבר החלטה אישית/מקצועית.
- תחזית תשואה — אף מחשבון ואין מאמר כללי יכולים להבטיח מה יקרה בשוק.
לכן כדאי להשתמש בכלים לימודיים בזהירות: מחשבון טוב מראה תרחיש, לא המלצה. אפשר לנסות מספרים שונים — סכום התחלתי, הפקדה חודשית, שיעור תשואה שנתי לדוגמה ומספר שנים — ולראות איך התוצאה משתנה. מי שרוצה לתרגל את זה בעברית יכול להיעזר במחשבון ריבית דריבית של אתר "השקעות לעסוקים", שמציג סימולציה חינוכית בלבד.
עוד נקודה פרקטית למתחילים: לפני שמדברים על "לצמוח מהר", שווה לעצור אצל שאלות בסיס — קרן חירום, חובות יקרים, אופק זמן, והבנה ששוק ההון כולל גם ירידות. ריבית דריבית עובדת לטובת מי שנשאר באפיק צובר לאורך זמן; היא לא מבטלת סיכון ולא מחליפה ייעוץ מקצועי מורשה כשצריך החלטה אישית.
בשורה התחתונה: במקום לרדוף אחרי סיפורים על מישהו שהתעשר מהר, שווה להשקיע שעה בהבנת הצבירה עצמה. כשרואים איך מספרים משתנים עם הזמן — גם בלי לקנות כלום — קל יותר לדבר על כסף בשפה רגועה ומדויקת יותר.
הבהרה: המידע כללי וחינוכי בלבד. אינו ייעוץ השקעות, שיווק השקעות או המלצה אישית, ואינו תחליף לייעוץ מגורם מוסמך.

 עקבו בפייסבוק
 עקבו באינסטגרם