איך מקבלים החזר מס על הדלק? מדריך מלא לעצמאיים ולעסקים בישראל
14.09.26 / 09:41


הוצאות דלק הן מרכיב משמעותי בתקציב של עצמאיים, בעלי חברות ועסקים קטנים בישראל. שימוש יומיומי ברכב לפגישות, משלוחים, שירות לקוחות או עבודה בשטח מצטבר לסכומים גבוהים לאורך השנה. החזר מס על הדלק מאפשר להפחית חלק ניכר מהעלות באמצעות הכרה בהוצאות לצורכי מס הכנסה ומע"מ, כל עוד עומדים בכללי הרגולציה וניהול הספרים.
החוק בישראל מבחין בין שימוש עסקי לשימוש פרטי ברכב, וקובע כללים ברורים לגבי שיעור ההוצאה המוכרת, אופן החישוב והמסמכים הדרושים. הבנה נכונה של ההבחנות הללו יכולה להשפיע באופן ישיר על הרווחיות, על תזרים המזומנים ועל תכנון המס השנתי של העסק. לכן חשוב להכיר את המסגרת החוקית, את אופן הרישום ואת האפשרויות המעשיות לייעול ההחזרים.
הבסיס החוקי: מה נחשב הוצאת דלק מוכרת למס?
החזר מס על הדלק מבוסס על העיקרון שלפיו הוצאה שנועדה לייצור הכנסה עסקית ניתנת לניכוי. כאשר רכב משמש לפעילות עסקית – נסיעות ללקוחות, ספקים, אתרי עבודה, סניפים או כנסים מקצועיים – ההוצאה על הדלק נחשבת חלק מהוצאות התפעול של העסק. עם זאת, רשויות המס מניחות שרכב פרטי משמש גם לצרכים אישיים, ולכן אינן מכירות בדרך כלל במלוא ההוצאה.
במס הכנסה מקובל להבחין בין רכב פרטי הרשום על שם בעל העסק לבין רכב מסחרי או רכב צמוד המנוהל במסגרת חברה. בכל אחד מהמקרים קיימים כללים שונים לגבי שיעור ההוצאה המוכרת, הזקיפה לשווי שימוש וההפרדה בין נסיעות פרטיות לעסקיות. במע"מ, לעומת זאת, הדגש הוא על זכות לניכוי מס תשומות מתוך חשבוניות הדלק, בכפוף לסוג הרכב ולשימוש בו. הבנת ההבחנה בין שני סוגי המס היא תנאי בסיסי למימוש מקסימלי של ההטבות.
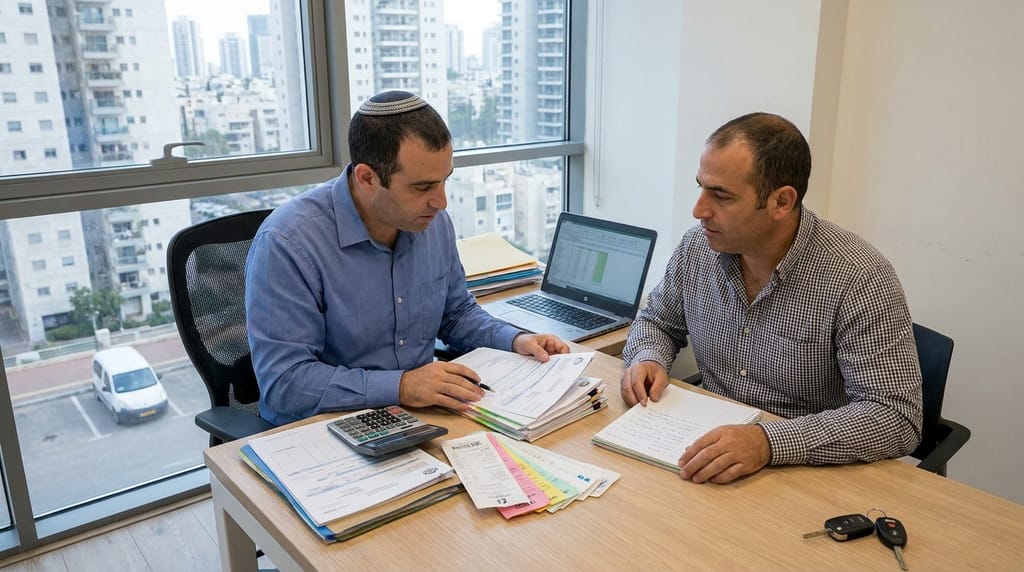
כדי שהוצאה על דלק תוכר לצורכי מס נדרש להציג אסמכתאות מתאימות: חשבוניות מס או קבלות מסודרות, רישום נסיעות כאשר יש שימוש מעורב, ולעיתים גם חוזי ליסינג או מסמכי רישום רכב. ללא תיעוד מלא, רשויות המס רשאיות לדחות את ההוצאה או להכיר בה רק באופן חלקי, מה שעלול להוביל לחיובי מס נוספים ואף לקנסות במקרה של ביקורת.
הבדלים בין מע"מ למס הכנסה בהחזר מס על דלק
החזר מס על הדלק מורכב למעשה משני רבדים: ניכוי הוצאה במס הכנסה וניכוי מס תשומות במע"מ. במס הכנסה, ההחזר בא לידי ביטוי בהקטנת הרווח החייב במס. כלומר, ככל שההוצאה על דלק מוכרת בשיעור גבוה יותר, בסיס המס קטן ותשלום המס השנתי פוחת. במע"מ מדובר בזכות לקזז את המע"מ ששולם על הדלק מהמע"מ שנגבה מלקוחות, בהתאם לכללים החלים על סוג הרכב.
בעסקים רבים נעשה שימוש במערכות תדלוק חכמות שמקלות על התיעוד, כגון דלקן אוניברסלי המספק דוחות מרוכזים על צריכת הדלק לכל רכב. דוחות אלו משמשים בסיס לחישוב מדויק של הוצאות הדלק ומע"מ התשומות, ומאפשרים להציג לרשויות המס נתונים מסודרים ומאומתים. בכך מצטמצם הסיכון למחלוקות בזמן ביקורת ונחסך זמן אדמיניסטרטיבי יקר.
במע"מ קיימת הבחנה בין רכב פרטי לרכב מסחרי או רכב עבודה. ברכב פרטי, בדרך כלל לא ניתן לנכות את מלוא מס התשומות על הדלק, ולעיתים הזכות לניכוי מוגבלת או מבוטלת לחלוטין, בהתאם לסיווג הרכב והשימוש בו. ברכב מסחרי או ברכב המשמש באופן מובהק לצורכי העסק, ניתן לרוב לנכות חלק ניכר או את מלוא המע"מ, בכפוף לעמידה בתנאים ולניהול רישום הולם. במס הכנסה, לעומת זאת, גם ברכב פרטי ניתן לקבל הכרה חלקית בהוצאות, באמצעות מנגנוני חישוב קבועים.
רכב פרטי מול רכב עסקי: איך נקבע שיעור ההחזר?
בעלי עסקים רבים משתמשים ברכב הרשום על שמם הפרטי אך בפועל משרת גם את העסק. במצב זה נדרש להפריד בין נסיעות פרטיות לנסיעות עסקיות. במקרים מסוימים נעשה שימוש בשיעור הוצאה מוכרת קבוע לפי הוראות ביצוע של רשות המסים, ובמקרים אחרים נדרש רישום מפורט של קילומטראז' עסקי. כאשר מדובר ברכב הרשום על שם החברה, הכללים שונים וכוללים זקיפת שווי שימוש לעובד או לבעל המניות.
שיעור ההכרה בהוצאות דלק מושפע גם מסוג הרכב: רכב פרטי, רכב מסחרי עד 3.5 טון, רכב כבד, משאית, רכב דו-גלגלי ועוד. רכב המשמש באופן בלעדי לצורכי העסק – לדוגמה רכבי שירות, רכבי הפצה או כלי רכב טכניים – נהנה בדרך כלל מהכרה רחבה יותר בהוצאות, לעומת רכב פרטי המשמש גם לצרכים אישיים. לכן חשוב לוודא שסיווג הרכב ברישיון תואם את השימוש בפועל, ולבחון האם כדאי להעביר רכב מסוים לרישום עסקי.
במקרים של רכב צמוד לעובד, החברה נושאת בדרך כלל בעלויות הדלק ומקבלת הכרה מסוימת בהוצאות. במקביל, העובד מחויב בשווי שימוש שנוסף להכנסתו החייבת. מנגנון זה משקלל למעשה את ההטבה הפרטית שבשימוש ברכב, ומאזן בין ההכרה בהוצאות לחבות המס של העובד. חישוב נכון של שווי השימוש והוצאות הדלק מאפשר תכנון שכר יעיל והקטנת עלויות כוללות למעסיק ולעובד גם יחד.
ניהול רישום נסיעות ותיעוד הוצאות דלק
אחד המרכיבים המרכזיים בקבלת החזר מס על הדלק הוא ניהול תיעוד מדויק. כאשר רכב משמש גם לצרכים פרטיים וגם עסקיים, רשות המסים מצפה לראות רישום נסיעות מפורט: תאריך, יעד, מטרת הנסיעה, מספר קילומטרים וחתימה. רישום זה מאפשר להוכיח מהו החלק העסקי בשימוש ברכב, ומהו החלק הפרטי שאינו מזכה בהחזר מס.
ניהול רישום ידני יכול להיות מורכב וגוזל זמן, ולכן עסקים רבים עוברים לשימוש באפליקציות לניהול קילומטראז' או במערכות מעקב GPS המפיקות דוחות אוטומטיים. שילוב של דוחות תדלוק, רישום נסיעות ודוחות קילומטראז' יוצר תמונה מלאה של השימוש ברכב ומאפשר חישוב מדויק של ההוצאה העסקית. בעת ביקורת מס, הצגת נתונים עקביים ומסודרים מחזקת את טענת העסק ומקטינה את הסיכון לדחיית הוצאות.
בנוסף לרישום הנסיעות, יש חשיבות לשמירה על כל חשבוניות הדלק, קבלות תחזוקה, ביטוח רכב, אגרות רישוי והוצאות נלוות. לעיתים רשויות המס בוחנות את כלל הוצאות הרכב כמקשה אחת, ולכן היעדר מסמכים בתחום אחד עלול להשליך גם על קבלת ההכרה בדלק. מומלץ להקפיד על סריקה דיגיטלית של כל המסמכים ושמירתם במערכת הנהלת חשבונות או בענן, באופן שמקל על שליפה מהירה במקרה הצורך.
החזר מס על דלק לעצמאיים, חברות ושכירים
עצמאיים ובעלי עסקים קטנים נהנים מגמישות גבוהה יותר בניהול הוצאות הרכב, אך גם נושאים באחריות מלאה לתיעוד ולהוכחת השימוש העסקי. עבורם, החזר מס על הדלק בא לידי ביטוי בניכוי הוצאה שוטפת בדוחות השנתיים ובדוחות המע"מ התקופתיים. בחירה במודל תדלוק מרוכז, ניהול יומן נסיעות מסודר ותיאום ציפיות עם רואה החשבון הם רכיבים מרכזיים למיצוי הזכאות.
בחברות בע"מ, ההתייחסות לרכב ולדלק נעשית במסגרת מדיניות הרכב הארגונית. החברה יכולה לממן דלק לעובדים, להגדיר מגבלות שימוש, לקבוע השתתפות עצמית ולהחליט על מודל החזר הוצאות. במקביל, עליה לנהל רישום מסודר לצורכי מס, לזקוף שווי שימוש לעובדים הרלוונטיים ולוודא שהדוחות הכספיים משקפים נכונה את הוצאות הרכב. תכנון נכון של מדיניות הרכב יכול לחסוך לחברה סכומים משמעותיים לאורך זמן.
גם שכירים שאינם בעלי עסק יכולים לעיתים ליהנות מהחזר מס עקיף על דלק, בעיקר כאשר המעסיק משתתף בהוצאות נסיעה או מספק רכב צמוד. במקרים מסוימים, כאשר השכיר משתמש ברכבו הפרטי לטובת המעסיק ומקבל החזר הוצאות לפי קילומטר, קיימת אפשרות לבחון התאמות בדוח השנתי למס הכנסה. עם זאת, הכללים בתחום זה מורכבים ורצוי להיוועץ באיש מקצוע כדי להימנע מחיובי מס מיותרים.
טעויות נפוצות וטיפים לייעול החזר המס על דלק
אחת הטעויות הנפוצות היא הנחה שכל הוצאה על דלק מוכרת במלואה באופן אוטומטי. בפועל, ללא הפרדה בין שימוש עסקי לפרטי, רשויות המס עשויות להגביל את שיעור ההכרה או לדחות חלק מההוצאות. טעות נוספת היא הסתמכות על קבלות חלקיות בלבד, ללא שמירה על חשבוניות מס מסודרות, דבר שמקשה על ניכוי מע"מ תשומות ועל ביסוס ההוצאה במס הכנסה.
טעות שכיחה נוספת היא אי-התאמה בין רישום הנסיעות לבין דוחות התדלוק והקילומטראז'. כאשר הנתונים אינם עקביים, נוצר חשש לשימוש מופרז ברכב לצרכים פרטיים או לדיווח חלקי בלבד על נסיעות עסקיות. כמו כן, ישנם עסקים שאינם מעדכנים את רישום הרכב או את מדיניות השימוש בו עם התרחבות הפעילות, וכך מפספסים אפשרות למעבר לרכב מסחרי או לרכב עבודה שיכול לזכות בהכרה רחבה יותר בהוצאות הדלק.
כדי לייעל את החזר המס על הדלק, מומלץ לבחון אחת לתקופה את מבנה צי הרכב, את אופן התדלוק ואת רמת התיעוד. שילוב בין מערכות תדלוק חכמות, אפליקציות לניהול נסיעות וליווי מקצועי של רואה חשבון או יועץ מס מאפשר למצות את הזכויות במסגרת החוק, להפחית סיכונים בביקורת ולהגדיל את החיסכון השנתי בהוצאות הרכב והדלק.

 עקבו בפייסבוק
 עקבו באינסטגרם